記事全体のサマリー
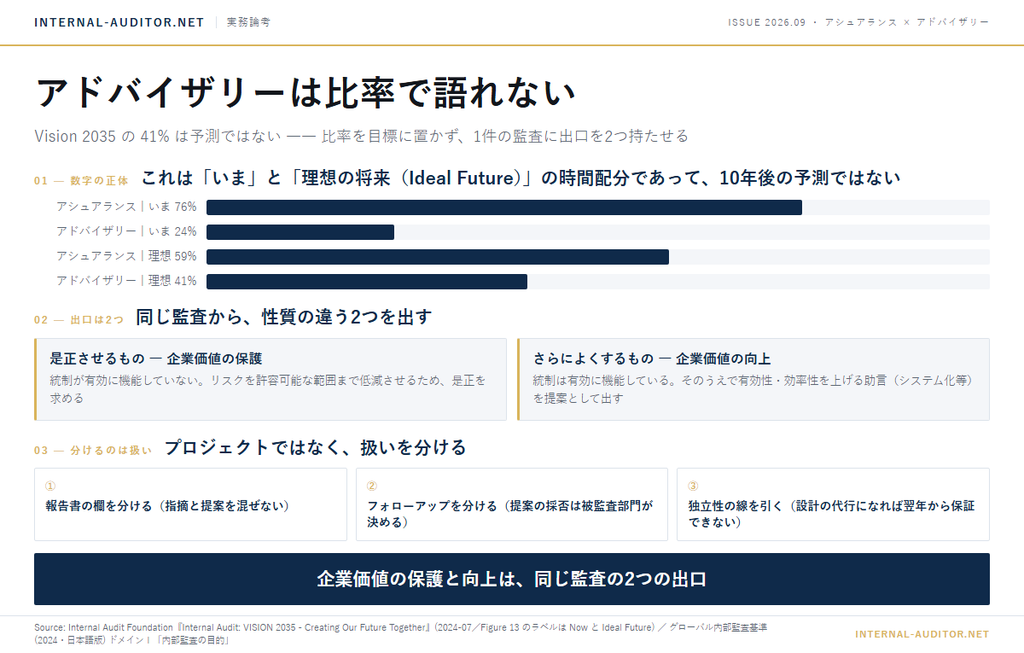
本文に入る前に、この記事の全体像を1枚にまとめました。先に見取り図をつかんでから読み進めていただければと思います。
私が出す監査報告書には、是正を求める指摘の欄と、採否を相手に委ねる提案の欄があります。同じ監査で、両方を出します。
ここ数年、「これからの内部監査は、アシュアランスからアドバイザリーへ」という言い方をよく聞くようになりました。根拠として挙げられるのは、アシュアランスに使う時間が76%から59%へ下がり、アドバイザリーが24%から41%へ上がる、という数字です。方向そのものには私も同意します。ただ、ひとつ引っかかっていました。比率を動かすというのは、現場では具体的に何をすることなのか。報告書の提案の欄が長くなるのか、監査の本数が入れ替わるのか。それが見えないのです。
数字の出どころ
この数字は、Internal Audit Foundation の調査報告『Internal Audit: VISION 2035 — Creating Our Future Together』(2024年7月)のものです。IIAの研究財団が12か月かけて、世界の内部監査人と、監査を受け取る側(取締役会・監査委員会)に聞いた調査です。日本では内部監査協会が2026年2月に告知しています。
骨格は、職業の将来を阻む課題と、それを越える機会を並べる形です。新技術の活用(92%が、新技術は内部監査がより多くの価値を加えるための鍵だと回答)、スキルの拡張、そして認知の問題(50%が、誤解され過小評価されていることが最大の課題だと回答)。アシュアランスとアドバイザリーの配分は、そのうちの1つの論点として出てきます。
その数字は、予測ではない
原文を開いて、引っかかりの理由が分かりました。
76%から59%へ、24%から41%へ ― この数字は、10年後にこうなるという予測ではありません。
図のラベルは Now(現在)と Ideal Future(理想の将来)です。設問は、内部監査が実際に時間をどう配分しているか、そして本来どう配分すべきかを聞いています。つまり41%は、予測ではなく希望です。
そして報告書は、この図のすぐあとにこう書いています。
the balance remains weighted in favor of assurance services (at 59% to 41%). This emphasizes the continued need to provide assurance services that give the board and management confidence…
(配分は依然として保証に重みが置かれたままである〈59対41〉。これは、取締役会と経営者に確信を与える保証を提供し続ける必要性を示している)
Internal Audit Foundation『Internal Audit: VISION 2035』(2024年7月/訳は筆者)
理想の将来を聞いてもなお、6割は保証である。報告書自身がそう読んでいます。「アドバイザリーへの転換」という受け取り方は、必ずしも正しくありません。
米国主体の調査ですが、傾向は日本でも当てはまると思います。論じられているのは制度ではなく、内部監査が時間を何に使うかという行動だからです。
1件の監査に、出口を2つ持たせる
では、この数字を自部門の計画にどう落とすか。私の考えは、案件の比率を目標に置かないことです。
アシュアランスとアドバイザリーを、最初から別のプロジェクトとして分けない。1件の監査の中に、出口を2つ持たせます。
- 是正させるもの ― 統制が有効に機能していない。これはリスクがあるので是正を求めます。リスクを許容可能な範囲まで低減させる企業価値の保護の活動です。
- さらによくするもの ― 統制は有効に機能しているが、さらに有効性、効率性を上げるためのアドバイス(システム化等)は提案として出します。企業価値の向上の活動です。
この2つは、同じ往査で同時に見えます。統制の有効性を確かめるために業務の流れを追えば、効いていない箇所と、効いてはいるが重い箇所は並んで現れます。別の監査に振り分ける理由がありません。むしろ分けると、提案の側だけが業務を知らない状態で始まります。
分けるべきなのは、プロジェクトではなく扱いです。
- 報告書の欄を分ける ― 是正を求める指摘と、採否を相手に委ねる提案を、同じ欄に混ぜない。
- フォローアップを分ける ― 指摘は是正の完了まで追う。提案は採否を被監査部門が決め、内部監査はそこを追わない。
- 独立性の線を引く ― 提案が設計の代行になった時点で、その統制は翌年以降、自分では保証できなくなります。
最後の1つが、アドバイザリーを増やすことの本当のコストです。

現場への問い
- 直近に出した監査報告書に、是正を求める指摘とは別に、採否を相手に委ねる提案は入っていますか。
- その提案のフォローアップを、指摘と同じ扱いでフォローしていませんか。
- その助言が、自部門による設計の代行と見なされないための防御措置を実施していますか。
分けていないのは、基準のほう
グローバル内部監査基準のパーパス・ステートメントは、内部監査の目的をこう書いています。
内部監査は、取締役会及び経営管理者に、独立にして、リスク・ベースで、かつ客観的なアシュアランス、助言、インサイト及びフォーサイトを提供することによって、組織体が価値を創造、保全、維持する能力を高める。
グローバル内部監査基準(2024年・日本語版)ドメインⅠ「内部監査の目的」
アシュアランスと助言が、1つの文に並んでいます。価値を創造し、保全し、維持する、も一息です。分けて書いていないのです。

ただ、実際に現場では、「アドバイザリーを増やす」という言い方が、この2つを割ってしまう状況が起きていました。
企業価値の保護と向上は、別のプロジェクトではなく、同じ監査の2つの出口です。
比率は、そうやって仕事をした結果として出てきます。先に決めるものではないと考えています。
今回は以上です。
出典
- Internal Audit Foundation『Internal Audit: VISION 2035 — Creating Our Future Together』2024年7月
https://ia-vision2035.org/ - 一般社団法人日本内部監査協会「『Internal Audit: Vision 2035 – Creating Our Future Together』についてのお知らせ」2026年2月12日
https://www.iiajapan.com/leg/iia/info/2025/20260212_iaf.html - グローバル内部監査基準(日本語版、2024年)ドメインⅠ「内部監査の目的」パーパス・ステートメント(発行=The Institute of Internal Auditors/日本語版=一般社団法人日本内部監査協会)