2026年の内部監査推進全国大会に参加し、AIエージェント、グローバル内部監査基準、不正、サイバーなど、幅広い発表に触れました。全体研究会では、ガバナンス改革、経済安全保障、サステナブル経営も取り上げられています。監査人は、これほど多くのテーマの中から何を優先して学べばよいのでしょうか。
私はいま、実務上の関心から販売奨励金を深く学んでいます。種類や算定方法、法的な論点といった基礎を押さえ、会計処理と財務諸表への影響を理解し、さらに部門をまたぐ統制のつながりまで見ようとしています。大会で見えた動向と、自分がいま取り組む課題。その両方を踏まえて、学び方を考えました。
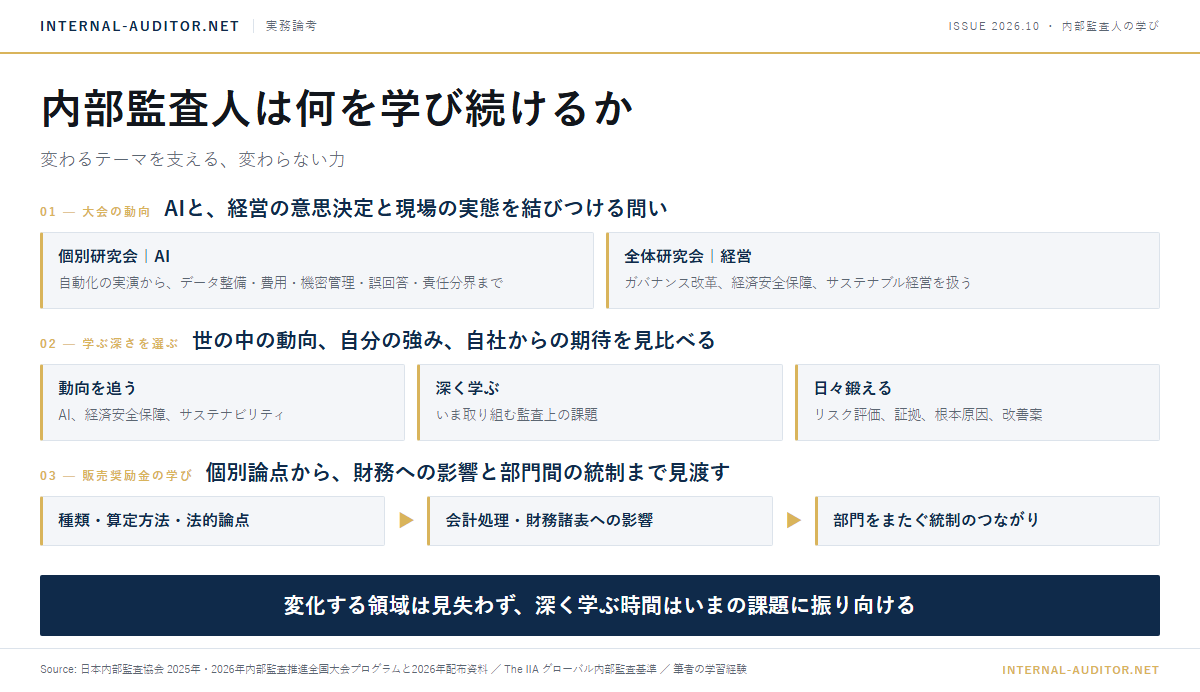
大会の動向、学ぶ深さの選び方、販売奨励金での学びを一枚に整理しました。図をクリック・タップすると元画像が開きます。
プログラムに表れる変化
2025年と2026年の個別研究会を題名で比べると、「AI」を含む発表は5件から7件になりました。昨年もAIは主要なテーマの一つでした。今年の配布資料では、監査工程の自動化を実演する発表に加え、実務導入に向けたデータ整備、費用、機密管理、誤回答、責任分界を掘り下げる発表もあります。
全体研究会の配布資料からは、もう一つの視点が見えます。日本取引所グループの講演は、ガバナンスの形式的な整備が進んだ後の実効性や、資本の使い方を取締役会がどう議論・監督するかを問います。経済安全保障の講演は、規制を守るだけでなく、変化を先読みしてリスクと機会の両方に備える体制を扱います。サステナブル経営の講演は、開示の正しさにとどまらず、重要課題、戦略、資源配分、現場の実行がつながって機能するかを監査の問いに変えています。
サステナビリティは個別研究会でも扱われました。一つの大会だけで重要性の増減は決められませんが、全体研究会を通して見ると、今年は新しい題材を追うだけでなく、経営の意思決定と現場の実態を結びつけることが問われていると感じます。
変わるテーマを支える、変わらない力
新しい技術を学ぶ一方で、監査の基礎を後回しにはできません。ただし、「グローバル内部監査基準は不変」とは言えません。現在の基準は2024年に公表され、2025年に発効しました。学び続けるべきなのは条文の暗記だけでなく、基準を使って磨く判断力です。
私がその中心に置きたいのは、重要なリスクを見極め、証拠に基づいて課題と根本原因を捉え、客観性を保ちながら実行可能な改善策を提言する力です。AIが証憑を読み、調書案を作っても、どのリスクを取り上げるか、証拠は十分か、提言は問題の本質に届いているかを問うのは監査人です。経済安全保障やサステナブル経営のように対象が広がっても、この問いは残ります。
深く学ぶものをどう選ぶか
学ぶべきことを「最新」と「基礎」の二つの箱に入れるだけでは、優先順位は決まりません。私は、世の中の動向、自分の強み、自社からの期待を見比べて選びたいと思います。
足元では、販売奨励金という具体的な論点を学びます。まず種類や適用条件、算定方法、法的な論点を押さえる。次に、算定額がどう会計処理され、財務諸表にどう影響するかを見る。そのうえで、条件の設定から実績データの受け渡し、算定・承認、経理への連携までをたどり、どの部門が何を担い、統制がどうつながるかを確かめたい。全体研究会の3講演を通じて受け取った、仕組みの実効性を問う視点を、自分の監査課題にも引き寄せたいのです。
AIは動きが速いので、まず動向を追い、何が監査実務に使える段階なのかを見続けます。ただ、話題性だけで学習時間の大半を投じるわけにはいきません。いま取り組む監査上の課題を優先し、AIがその課題を解く助けになるときに、必要な技術や統制を深く学ぶ。経済安全保障やサステナビリティも、自社の重要リスクや監査計画との接点を見て、学ぶ深さを変えます。
基礎は別枠で、日々の監査を通じて鍛えます。リスク評価の理由、証拠と結論のつながり、指摘の根本原因、改善案の実行可能性を毎回問い直す。基準を読む時間と、実務で使って確かめる時間をつなぐことが大切です。
監査部長への問い
- 今追っている新しいテーマは、自社のどの重要リスクや監査課題につながっていますか。
- 動向を把握するテーマと、深く学ぶテーマを分け、部門メンバーに伝えていますか。
- 指摘のある監査では、リード監査人は証拠から根本原因、改善策まで筋道を立てて説明できていますか。その筋道は監査報告にも明瞭に示されていますか。
私はこう考える
大会のプログラムは、次の一年に何が話題になるかを考える入口になります。けれども、すべてを同じ深さで学ぶ必要はありません。変化する領域は見失わず、深く学ぶ時間はいまの課題に振り向ける。そして個別論点から一歩引き、財務への影響と部門間の統制を見渡し、経営判断とのつながりを考える。その土台で、証拠から本質を捉え、改善につなげる力を磨き続けるとともに、その考え方と実践をチームのメンバーにも示していきたいと思います。