記事全体のサマリー
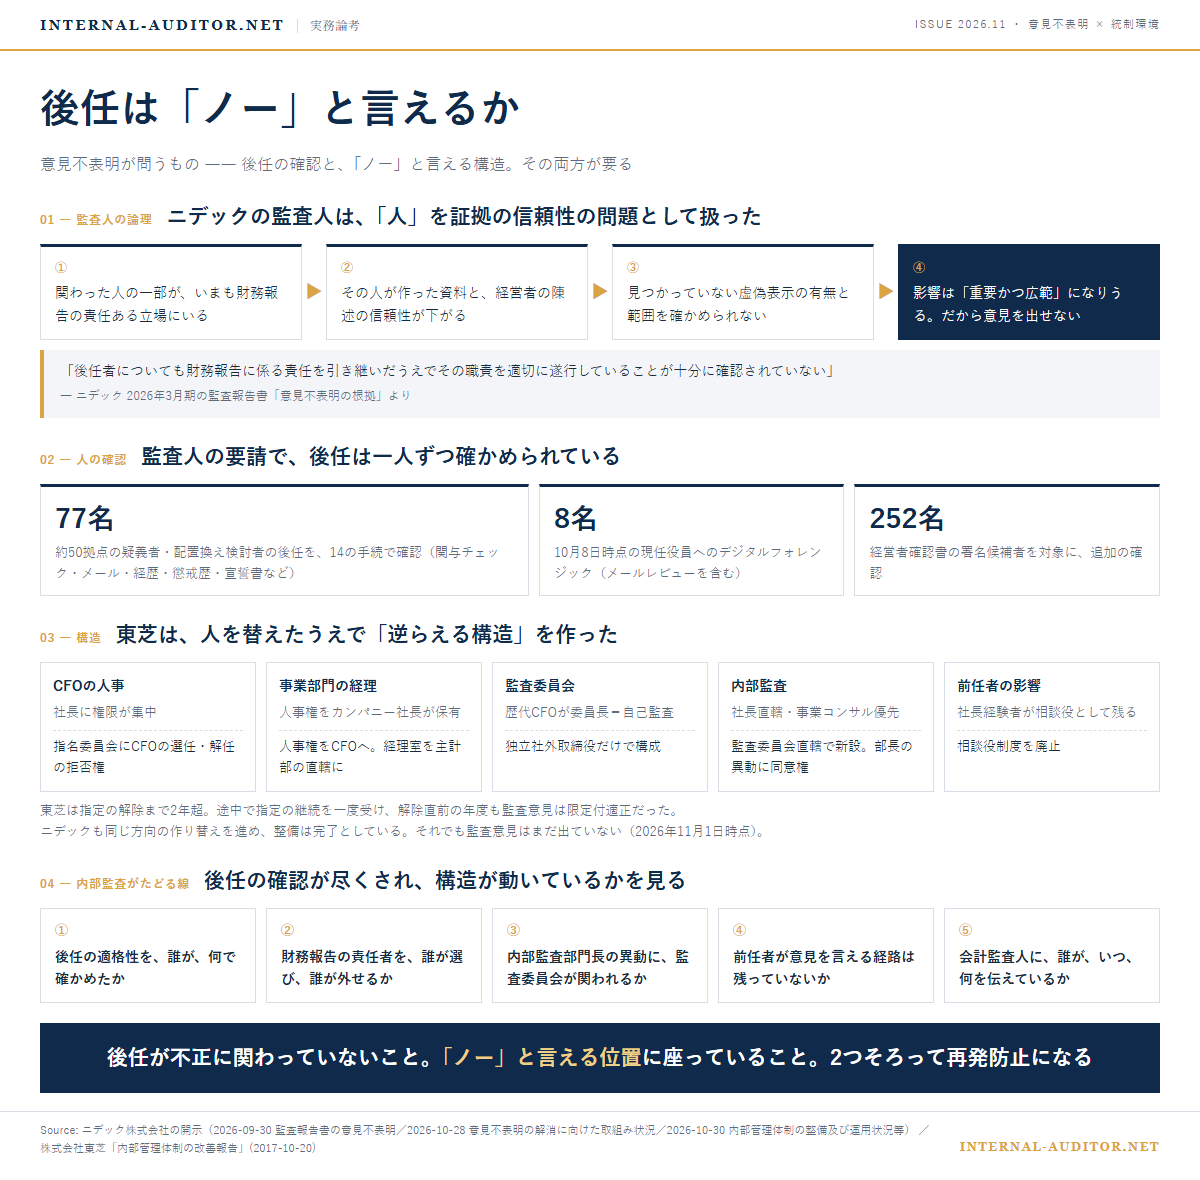
本文に入る前に、この記事の全体像を1枚にまとめました。先に見取り図をつかんでから読み進めていただければと思います。
2026年9月30日、ニデックの2026年3月期の有価証券報告書に、会計監査人は監査意見を表明しませんでした。前の年度に続いて、2期連続です。
1年目の理由は、第三者委員会の調査がまだ終わっていないことでした。2年目は、調査を終え、数字を修正したうえでの意見不表明です。
監査報告書には、意見を出せない理由が書かれています。内部監査人として読んで、いちばん考えさせられたのは次の一文でした。
後任者についても財務報告に係る責任を引き継いだうえでその職責を適切に遂行していることが十分に確認されていない
ニデック株式会社 2026年3月期 監査報告書「意見不表明の根拠」
問題の人を外しても、それだけでは監査人は数字を信じない、ということです。
では、何がそろえば信じられるのか。この記事では、監査報告書の論理を追ったうえで、監査人が実際に求めたことと、過去に同じ状況を抜けた会社が何をしたかを見ていきます。
今回の材料 ― 監査報告書の「意見不表明の根拠」
意見不表明は、監査人が「正しい」とも「間違っている」とも言えない、という報告です。判断の基礎となる十分な証拠が手に入らなかったときに出されます。
今回、監査報告書が挙げた根拠は3つです。コーポレート・ガバナンス、資産の減損、比較情報。このうち内部監査人に関係が深いのは1つ目なので、そこだけ論理を順に追います。
- 不適切な会計処理に関わった役職員や、会計監査人に虚偽の説明をした役職員の一部について、人事上の是正措置がまだ終わっていない。その一部は、いまも財務報告で責任ある立場にいる。
- その人たちが作成やレビューをした資料、そして経営者の陳述は、証拠としての信頼性が下がる。
- そのため、見つかっていない虚偽表示があるかどうか、あるならどこまで及ぶかを確かめられない。
- 影響は特定の項目に限らず「重要かつ広範」になりうる。だから意見を出せない。
冒頭の一文は、この結論の直前に置かれています。残っている人の問題に加えて、後任についても確認できていない、と並べているのです。
ここで監査人の判断の当否は論じません。読み取りたいのは、監査人が「人」を証拠の信頼性の問題として扱っている点です。統制環境の評価は、規程ではなく人事で決まる。私が考えてきたことを、監査報告書は証拠の言葉で書いています。

その後の動きも書いておきます。ニデックは、10月28日までに監査意見のついた訂正報告書を出すことを目指していましたが、間に合いませんでした。10月30日に内部管理体制確認書を東京証券取引所へ提出し、今後は審査を受けます。監査の完了時期は、まだ示されていません。元役員らに対しては、損害賠償請求訴訟を起こすことを決めています。
監査人は、後任の何を確かめたか
冒頭の一文が何を意味していたのかは、10月28日の開示で具体的に見えてきました。
ニデックは、適格性に疑義がある人や配置換えを検討する人、計77名(約50拠点)の後任について確認を進めました。手続は14項目あります。たとえば次のようなものです。
- 第三者委員会が関与者と認定していないか
- メールレビュー
- 経歴書(責任・権限・能力)
- 過去の通報・懲戒の履歴
- 宣誓書の取得
- 財務報告に関する適切な責任・権限の確認
9月30日のあとも、対象は広がりました。会計監査人の要請で、10月8日時点の現任役員8名にも、メールレビューを含むデジタルフォレンジックを実施しています。各拠点の経営者が監査人に出す経営者確認書についても、署名候補者252名を対象に追加の確認が進んでいます。
監査人は、新しく座った人が不正に関わっていないかを、一人ずつ確かめていたのです。
人を確かめるだけでは足りない理由
ただ、後任が不正に関わっていなくても、それだけでは足りません。決算の数字は、作る人とレビューする人の組み合わせで正しさが保たれています。新しい人が座っても、その人が前の上司や事業部門に「ノー」と言えない位置にいるなら、レビューは形だけになります。
このことを、公開資料で確かめられる例があります。東芝です。
東芝は2015年に不正会計が発覚し、特設注意市場銘柄に指定されました。指定が解除されたのは2017年10月です。解除の直後に公表した「内部管理体制の改善報告」を読むと、東芝が人を替えたうえで取り組んだのは、替えた後の人が逆らえる構造を作ることだったと分かります。
- CFOの人事 ― 社長に権限が集中していた。指名委員会に、CFOの選任・解任を拒否する権限を与えた。
- 事業部門の経理 ― カンパニーCFOの人事権をカンパニー社長が持っていた。人事権を本社のCFOに移し、経理室を本社の主計部の直轄にした。
- 監査委員会 ― 歴代のCFOが監査委員長を務め、自分の過去を監査する形になっていた。独立社外取締役だけの構成にした。
- 内部監査 ― 社長直轄の部門が事業コンサルティングを優先していた。廃止して、監査委員会直轄の内部監査部を新設した。部長の異動には監査委員会の同意が要る。
- 前任者の影響 ― 社長経験者が相談役として影響を残せた。相談役制度を廃止した。
どれも、後任が誰に評価され、誰に逆らえないのかを変える施策です。
それでも、時間はかかりました。指定から1年後に出した確認書では解除されず、指定の継続を言い渡されています。解除の直前の2017年3月期も、会計監査人の意見は限定付適正で、四半期は結論不表明でした。報告書自身が、指定の解除で「漸くスタート地点に立てた」と書いています。
ニデックも、同じ方向の作り替えを進めています。事業本部などの経理を本社の経理機能の管掌下に置き、内部監査部門の部長の採用と異動には監査等委員会の事前同意を必要としました。会社は、内部管理体制の整備は完了したと書いています。それでも、監査意見はまだ出ていません。会社が未了の事項として最初に挙げているのは、関与した役職員の特定・評価と人事的是正措置です。構造を作っても、人の確認が残っていれば、監査意見には届きません。
内部監査は何を見るか
再発防止は、経営と取締役会の仕事です。内部監査が一人で背負う話ではありません。
ただ、内部監査が見るべきものはあります。後任の確認が尽くされているか。そして、後任が「ノー」と言える構造が作られ、動いているかです。
ニデックも、経理機能の独立性の確保状況を内部監査の項目に加え、2026年度下期に監査を行う予定としています。
内部監査部門長やCFOの人事には、監査委員会が関与する。私の会社でもそうです。ただ、仕組みがあることと、それが動いていることは別です。統制環境を評価するとき、次の線を一本ずつたどります。
- 後任の適格性を、誰が、何で確かめたか。本人の申告だけで済ませていないか。
- 財務報告の責任者を、誰が選び、誰が外せるか。社長一人で決められるなら、責任者は社長に逆らえません。
- 内部監査部門長の異動に、監査委員会が関われるか。関われないなら、内部監査も同じ構造の内側にいます。
- 前任者が影響を残す仕組みはないか。肩書きが外れても、相談役や顧問として意見を言える経路が残っていないか。
- 会計監査人に、誰が、いつ、何を伝えているか。説明する役が、レビューされる側と同じ人になっていないか。
人事は規程に書かれていても、運用で変わります。規程を読むだけでなく、実際の異動の記録と、評価をつけた人の名前まで確かめることが大切です。
現場への問い
- 経理の責任者を外す権限を、社長以外の誰かが持っていますか。
- 肩書きが外れた前任者が、意見を言える経路は残っていませんか。
私はこう考える
冒頭の一文に戻ります。
「後任者についても…十分に確認されていない」。この一文に応えるには、2つのことが要ると私は考えています。
後任が不正に関わっていないこと。そして、後任が「ノー」と言える位置に座っていること。この2つがそろって、初めて再発防止になります。
東芝の改善報告には、「内部管理体制の強化にゴールはなく」という一節があります。人を替えるのは一日でできますが、構造を作り替えて、それが動いていると外から信じてもらうには年単位の時間がかかります。ニデックも、連結決算の外部専門人材への依存を解消するまで、今後1〜2年程度かかるとしています。
今後、この論点は随時アップデートしていきます。
出典
- ニデック株式会社「2026年3月期有価証券報告書に係る監査報告書の意見不表明及び、2026年3月期第3四半期決算短信のレビュー結論不表明並びに2026年3月期内部統制監査報告書の意見不表明に関するお知らせ」(2026年9月30日)
https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0930-07/260930-07jp.pdf - ニデック株式会社「2025年3月期有価証券報告書の連結財務諸表に係る監査報告書の意見不表明及び内部統制監査報告書の意見不表明に関するお知らせ」(2025年9月26日)
https://www.nidec.com/files/topics/33555_ext_3_0.pdf - ニデック株式会社「当社元役員に対する損害賠償請求訴訟の提起について」(2026年10月27日)
https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1027-01/261027-01jp.pdf - ニデック株式会社「意見不表明の解消に向けた取組み状況に関するお知らせ」(2026年10月28日)
https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1028-01/261028-01jp.pdf - ニデック株式会社「内部管理体制の整備及び運用状況等に関するお知らせ」(2026年10月30日)
https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/1030-01/261030-01jp.pdf - 株式会社東芝「内部管理体制の改善報告」(2017年10月20日)
https://www.global.toshiba/content/dam/toshiba/migration/corp/irAssets/about/ir/jp/news/20171020_1.pdf